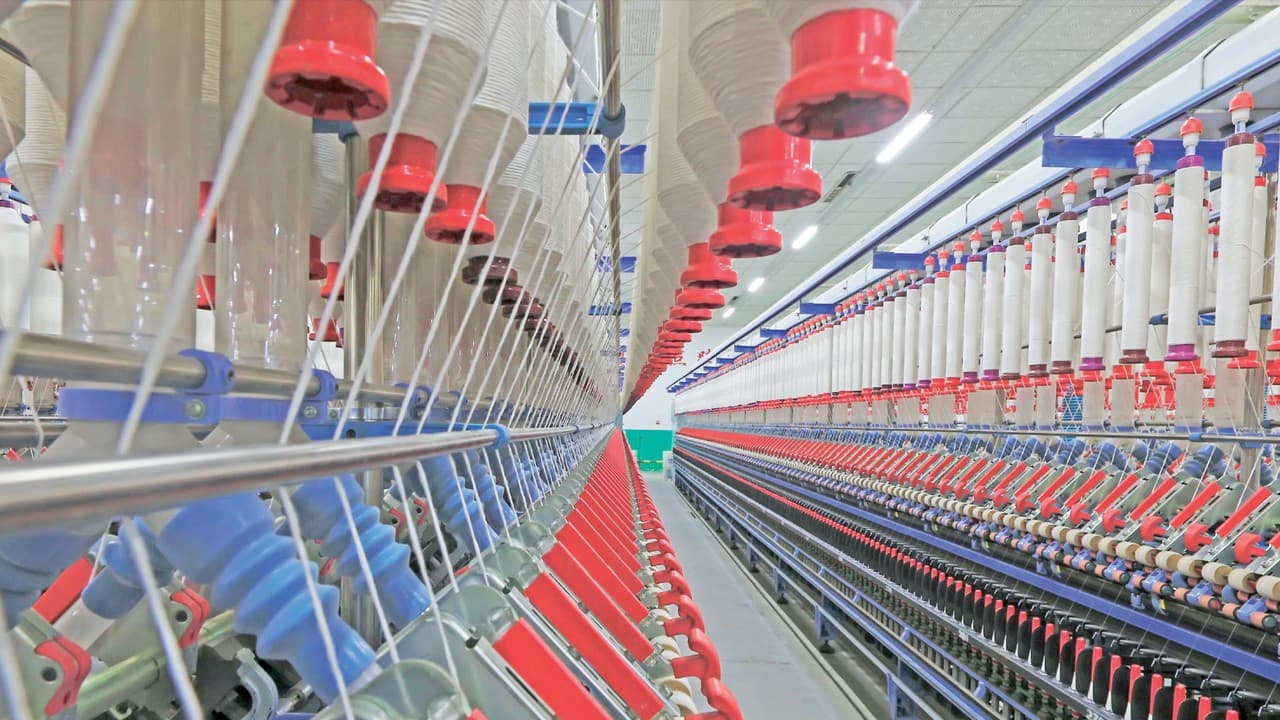
İplik; elyaf, ve kumaş ürün grupları ile birlikte tekstil sektörünü oluşturuyor. Çünkü üretim süreci elyaftan ipliğe geçişi sağlayan eğirme işlemiyle başlıyor. Sonrasında iplikten kumaşa geçiş ise örme ve dokuma yoluyla gerçekleşiyor. Nihayetinde ham tekstil yüzeylerinin terbiye işleminden geçirilmesiyle mamul tekstil yüzeyleri elde ediliyor. Bu nedenle güçlü tekstil sektörünün, iplik ile kurduğu bağ üzerinde durulması gereken bir değer taşıyor.
Pamuktan ipliğe, iplikten kumaşa, kumaştan hazırgiyime ve konfeksiyon yan sanayiye tekstil sektörünün bütün üretim aşamalarını gerçekleştirebilen dünyadaki birkaç ülke arasında yer alan Türkiye’nin tekstil sektörü; küresel pazarda en büyük altıncı, AB’nin en büyük ikinci tedarikçisi konumunda yer alıyor. Ayrıca yıllık 10 milyar dolar civarında ihracatıyla Türkiye’nin tekstil sektörü, AB’nin en büyük iplik üretim kapasitesine sahip. Bununla birlikte iplik ürün grubunda Türkiye pamuk ipliğinden sentetik elyaf bazlı ürünlere, teknik ipliklerden özel amaçlı üretime kadar uzanan geniş ürün yelpazesine sahip. Ayrıca ülkenin coğrafi konumu, sektöre farklı pazarlara erişim imkânı sağlıyor. Buna karşın küresel talepteki dalgalanmalar, üretim maliyetleri ve uluslararası rekabet koşulları, sektörün mevcut potansiyelini ekonomik değere dönüştürmesini zorlaştırıyor.
İstanbul Tekstil ve Hammaddeleri İhracatçıları Birliği (İTHİB) tarafından hazırlanan Küresel İplik Dış Ticaret Raporu, 2025 Yılı Değerlendirmesi isimli çalışmaya göre 2025 yılı küresel iplik ihracatı yüzde 3,7 oranında azalarak 44,6 milyar dolar değerinde gerçekleşti. Raporda son 10 yılda küresel iplik ihracatında yaklaşık 2,6 milyar dolar azalma görüldüğü bilgisi aktarılıyor. İplik ürün grubunda Çin’in küresel iplik ihracatından aldığı yüzde 33 pay ile ilk sırada yer aldığı aktarılırken, 14,7 milyar dolar ihracat ile Çin’in dünyanın en büyük iplik ihracatçısı konumunda olduğu belirtiliyor.
Türkiye’nin 2025 yılında küresel iplik ihracatı yüzde 0,4 oranında azalarak 2,3 milyar dolar değerinde gerçekleşti. Böylece Türkiye, geçen yıl ihracatında en büyük iplik tedarikçileri arasında 4’üncü sırada yer aldı. Türkiye’nin iplik ihracatı ülkeler bazında incelendiğinde, ilk sırada yüzde 10,3 pay ve 235 milyon dolar ile Mısır yer alıyor. Bu dönemde ikinci sırayı alan İtalya’ya ihracat, yüzde 0,3 azalarak 212 milyon dolar olarak kaydedildi. Türkiye’nin küresel iplik ihracatı alt ürün grupları bazında incelendiğinde ilk sırada yüzde 36 payı ile sentetik-suni filament liflerden iplikler yer alıyor. Söz konusu ürün grubunda Türkiye’nin ihracatı 2025 yılında yüzde 0,8 oranında artarak 810 milyon dolar değerine ulaştı. Türkiye’nin pamuk ipliği ihracatı ise küresel pazardan yüzde 33,3 pay alarak en fazla ihracatı yapılan ikinci iplik alt ürün grubu oldu. Söz konusu üründe 2025 yılında yüzde 1,2 oranında artan ihracatla 760 milyon dolar elde edildi.
Küresel iplik ithalatına bakıldığında ise 2025 yılında küresel ithalatın bir önceki yıla göre yüzde 1 oranında artarak yaklaşık olarak 45 milyar dolar değerinde gerçekleştiği ve küresel iplik ithalatında Çin’in yüzde 10,7 payı ile birinci sırada yer aldığı gözlemleniyor. Türkiye ise 2025 yılında küresel iplik ithalatında yüzde 4,3’lik payı ile dünyanın en büyük 5’inci iplik ithalatçısı konumuna geldi. Türkiye’nin küresel iplik ithalatı 2024 yılına kıyasla yüzde 17,4 oranında azalarak 1,9 milyar dolar değerinde gerçekleşti.
İplik ürün grubu dış ticaretinin alt ürün grupları bazında incelendiği rapora göre 2025 yılında sentetik ve suni devamsız liflerden üretilen iplikler ile yün ve ince/kaba hayvan kıllarından üretilen ipliklerin küresel ihracatında artış görülüyor. Buna karşılık, aynı yılda sentetik ve suni filament liflerden üretilen iplikler, pamuk ipliği, bitkisel liflerden üretilen iplikler ve ipek ipliği küresel ihracatında düşüş gözlemleniyor.
Türkiye’nin iplikte mevcut görünümü, güçlü üretim altyapısı ile dikkat çekiyor. Tekstil sektörünün beraberinde iplik de küresel pazarlarda rekabet ediyor. Sektörün ihracatı AB ve yakın ülkelerin yanı sıra uzak ülkelere de erişebiliyor. Zorlu rekabet koşullarının olduğu küresel iplik pazarında Türkiye iplik sektörünün rekabet stratejisi, fiyat odaklı üretimden verimlilik, kalite ve ürün farklılaştırmasına doğru kaymayı gerektiriyor.
Aksi durumda üretim kapasitesi güçlü olsa dahi küresel pazardan alınan payın korunması zorlaşabilir. İhracat pazarlarına erişim, tekstil sektörü ile entegre üretim yapısı ve deneyimli iş gücü iplik ürün grubunda önemli avantajlar sağlarken finansman giderleri ve fiyat baskısı bu avantajların ekonomik sonuçlarını sınırlandırıyor. Örneğin ABD/İsrail-İran savaşı sonrası pamuk ve polyester gibi ham maddelerde yaşanan sert fiyat artışları, tekstil sektörünü alternatif arayışlara yöneltti. Bu durumdan iplik ürün grubu da etkilenirken aynı dönemde rejenere ipliğe yönelik talep hızla artış gösterdi.
Önümüzdeki dönemde iplik ürün grubunda mevcut kapasitenin daha verimli kullanılması, işletme sermayesi ihtiyacının yönetilmesi, enerji maliyetlerinin azaltılması ve ihracat pazarlarının çeşitlendirilmesi önceliklendiriliyor. Bunun yanında teknik iplikler ve özel amaçlı ürünlerde uzmanlaşma, üreticilerin fiyat rekabetinden kısmen uzaklaşarak daha yüksek katma değer oluşturulmasına olanak tanıyabilir. Türkiye'nin iplik sanayisindeki konumunu koruyabilmesi, yalnızca üretim hacmine değil, üretimin ne kadar verimli, yenilikçi ve kârlı gerçekleştirildiğine bağlı olacak. Sektör açısından asıl mesele, üretim kapasitesini küresel talebe ve değişen rekabet koşullarına uyum sağlayan bir üretim modeline dönüştürmek oluşturuyor.
Güneydoğu Anadolu İhracatçı Birlikleri (GAİB) verilerine göre tekstil üreticileri 2026'nın ilk 9 ayında 201 ülke ve serbest bölgeye 1,84 milyon ton ürün gönderdi. Bu satışlarla sektör, 7,16 milyar dolar gelir elde ederken, en fazla ihracatı 2,68 milyar dolarla AB ülkelerine yaptı. Ayrıca Afrika ihracatı, geçen yılın aynı dönemine göre yüzde 7,8 artarak 1,17 milyar dolara ulaştı. Sektör, ülke bazında en fazla ihracatı 562,6 milyon dolarla İtalya'ya yaptı. Bu ülkeyi, yüzde 13 artış ve 463,9 milyon dolarla Mısır ve 451,6 milyon dolarla ABD izledi. Ürün grupları bazında en yüksek ihracat 4,35 milyar dolarla kumaş grubunda yapıldığı görülürken; bunu 1,86 milyar dolarla iplik ve 942 milyon 941 bin dolarla elyaf takip etti.
Geri dönüştürülmüş elyaflardan üretilen iplikler ve daha düşük çevresel etkiye sahip üretim süreçleri de yeni fırsatlar arasında bulunuyor. Avrupa pazarında sürdürülebilirlik, izlenebilirlik ve kaynak verimliliğine yönelik beklentiler, tedarikçilerin üretim süreçlerini ve ürün özelliklerini daha ayrıntılı biçimde belgelendirmesini gerektiriyor. Bu dönüşüm, sektör için hem maliyet hem yatırım ihtiyacı anlamına geliyor. Enerji ve su tüketiminin azaltılması, atıkların değerlendirilmesi, geri dönüştürülmüş ham madde kullanımının artırılması ve üretim süreçlerinin dijitalleştirilmesi, uzun vadede verimlilik artışına katkı sağlayabilir.
Ayrıca Türkiye’nin iplik üretiminde dünyada güçlü ve iddialı bir konumu rejenere iplik gibi döngüsel ekonomiyi de destekleyen alanlarda etkili olma potansiyeline sahip. Rejenere iplik üretiminde de iyi bir altyapısı bulunan Türkiye’de Uşak, Gaziantep ve Kahramanmaraş başta olmak üzere atık geri dönüşüm lisanslı 150’ye yakın firma bulunuyorken bu alanda 1,5 milyon tonu aşan bir geri dönüşüm hacminden söz ediliyor. Ancak özellikle küçük ve orta ölçekli işletmelerin bu yatırımları yapabilmesi için uygun finansman ve teknik destek mekanizmalarına ihtiyaç var.
Türkiye'nin Avrupa pazarına yakınlığı, küçük ve orta ölçekli siparişleri karşılayabilmesi ve tekstil üretiminin farklı aşamalarını aynı ekosistem içinde barındırması önemli avantajlar sunuyor. Ancak bu avantajların korunması, üretim maliyetlerinin kontrol altında tutulmasına ve teknolojik altyapının geliştirilmesine bağlı. Sektörün geleceği açısından öne çıkan alanlar arasında standart ürünlerin ötesine geçen katma değerli iplik üretimi bulunuyor. Başta teknik tekstile yönelik olarak geliştirilecek ürünlerle otomotivden, sağlık ürünlerine, koruyucu giysilerden, filtrasyon sistemlerine ve endüstriyel uygulamalara kadar pek çok alanda kullanılan özel iplikler, üreticilere farklılaşma imkânı sunuyor. Bu alanlarda rekabet yalnızca fiyatla sınırlı kalmıyor. Ürünün dayanıklılığı, mukavemeti, hafifliği, ısıya veya kimyasallara karşı direnci ve belirli kullanım koşullarına uygunluğu öne çıkıyor.
Bu içerik genel bilgilendirme amaçlıdır; kişisel yatırım tavsiyesi değildir.